2026-11-15 · 어바인 주식초보 특별판 (Viola Data Lab)
클로드(Claude)를 만드는 앤트로픽이 11월 19일 나스닥에 상장할 예정입니다. 이 글은 신고서에 공시된 숫자가 무엇인지, 그리고 이름난 대형 상장 종목을 첫날 종가에 샀다면 그 뒤 어땠는지를 우리 데이터로 정리합니다. 금액 단위는 B=10억 달러, T=1조 달러입니다.
세 줄 요약
- 규모: 8억 2,500만 주를 $70~$78에 팝니다. 공모 전체는 중간값 기준 약 $61B이고, 별도 사모까지 합쳐 회사로 들어오는 돈은 약 $85B로 공시됐습니다. 주식 가치는 상장 뒤 주식 수 기준으로 약 $0.92~1.02T, 스톡옵션 등까지 넣은 완전 희석 기준 보도값은 약 $1.33~1.40T입니다.
- 실적: 2026년 1~9월 매출은 $33.2B로 1년 전 같은 기간($2.5B)의 13배입니다. 영업손실은 −$1.3B까지 줄었지만, 컴퓨팅 등에 쓰기로 약속한 금액이 약 $901B입니다.
- 골라 본 대형 상장 10건: 첫날 종가에 샀다면 126거래일(약 6달) 뒤 가운데값은 −15%였습니다(9건 중 3건 상승). 제가 고른 사례라 앤트로픽의 결과를 예측하는 통계는 아닙니다.
공모가와 일정은 확정 전이라 바뀔 수 있습니다.
1. 무엇이 정해졌나
[표 1] 상장 조건
| 항목 | 내용 |
|---|---|
| 종목 코드 · 시장 | ANT · 나스닥 (클래스 A 보통주) |
| 공모 주식 수 | 8억 2,500만 주 (이 중 약 2,365만 주는 기존 주주가 파는 주식) |
| 희망 공모가 | $70~$78 |
| 공모 전체 금액 (계산) | $57.75~64.35B (중간값 $61.05B) |
| 그중 회사 몫 (중간값) | 약 $59.3B (기존 주주 몫 약 $1.75B 제외) |
| 별도 사모 배정 | 최대 $26B (의결권 없는 클래스 N, 공모가와 같은 가격) |
| 회사로 들어오는 돈 (공시 추정) | 약 $84.6B (공모+사모, 비용 차감 뒤, 중간값 기준) |
| 초과배정 옵션 | 1억 2,375만 주 별도 (모두 행사되면 공모 전체 중간값 $70.2B) |
| 주식 가치 (계산) | $0.92~1.02T (상장 뒤 주식 약 130.9억 주 × 공모가 범위, 중간값 $0.97T) |
| 완전 희석 가치 (보도) | 약 $1.33T ($74 기준) 약 $1.40T ($78 기준) |
| 의결권 | 창업자 쪽 클래스 F가 50.1% |
| 공모가 확정 (예정) | 11월 18일 (수) |
| 첫 거래 (예정) | 11월 19일 (목) |
| 주관사 | 22곳 (골드만삭스·모건스탠리 대표) |
- 공모 전체 금액과 회사가 받는 돈은 다릅니다. 공모 주식 중 약 2,365만 주(전체의 2.9%)는 임원·창업자 등 기존 주주가 파는 주식이라, 그 대금(중간값 약 $1.75B)은 회사가 아니라 판 사람에게 갑니다. 회사가 새로 발행해 파는 몫은 중간값 약 $59.3B입니다.
- 공모와 별도로 엔비디아·마이크로소프트·구글·TSMC·브로드컴·AMD·마이크론이 의결권 없는 주식을 공모가에 사는 사모 배정(최대 $26B)이 있습니다. 이 회사들은 앤트로픽에 칩과 클라우드를 파는 거래 상대이기도 하고, 구글 몫에는 이전에 약속한 투자의 이행분이 들어 있습니다.
- 초과배정 옵션은 수요가 많을 때 주관사가 공모주의 15%(1억 2,375만 주)까지 더 팔 수 있는 권리입니다. 모두 행사되면 공모 전체는 중간값 약 $70.2B가 되고, 같은 기준(초과배정 포함)으로 스페이스X의 6월 상장(약 $85.7B) 다음으로 큰 규모입니다.
- 주식 가치 숫자가 여러 개인 이유: 세는 주식 수와 적용한 가격이 다릅니다. 공모와 사모가 끝난 뒤의 주식 약 130.9억 주에 공모가 범위를 곱하면 $0.92~1.02T입니다(보도에 많이 나온 $1.02T가 상단 $78 기준입니다). 스톡옵션 등이 모두 주식이 된다고 보면(완전 희석) 보도값은 $74 기준 약 $1.33T, $78 기준 약 $1.40T입니다.
- 일반 주주의 의결권은 작습니다. 창업자 쪽이 가진 클래스 F 주식은 배당 같은 경제적 권리 없이 주주총회 의결권의 50.1%를 갖습니다. 또 장기이익신탁(LTBT)이라는 별도 기구가 이사회 과반을 뽑습니다. 그래서 공모주(클래스 A) 주주는 표결로 이사회 구성을 바꾸기 어렵습니다. 회사 형태도 주주 이익과 함께 공익을 고려하도록 한 공익법인(PBC)입니다.
2. 회사의 숫자
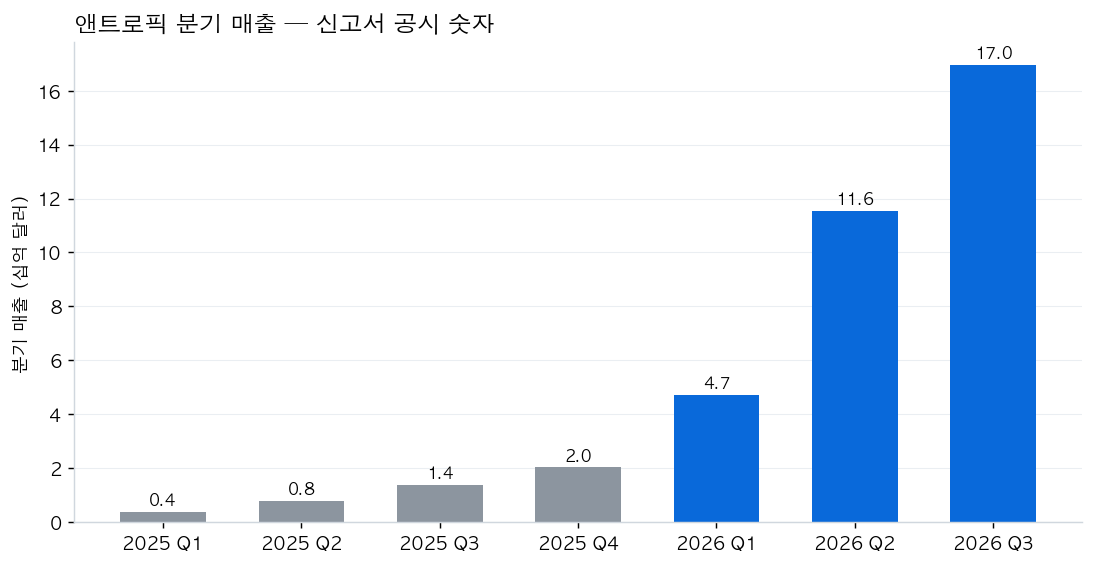
💡 이 그림 읽는 법: 막대 하나가 한 분기 매출입니다(단위 십억 달러). 회색은 2025년, 파란색은 2026년입니다.
[표 2] 실적 요약
| 항목 | 2025년 | 2026년 1~9월 |
|---|---|---|
| 매출 | $4.6B | $33.2B (전년 동기 $2.5B) |
| 영업손익 | −$8.1B | −$1.3B (전년 동기 −$5.2B) |
| 순손실 | — | −$104.0B (이 중 평가손 −$94.3B) |
| 영업현금흐름 | — | +$6.6B |
- 매출: 2023년 $41M → 2024년 $386M → 2025년 $4.6B. 2026년 3분기 한 분기 매출($17.0B)이 2025년 한 해 매출의 3.7배입니다.
- 영업손익: 1~9월 누적으로는 영업손실이 1년 전 −$5.2B에서 −$1.3B로 줄었습니다. 분기별로는 2분기에 +$0.97B 흑자를 냈다가 3분기에 다시 −$0.57B 적자였습니다.
- 순손실 −$104.0B 중 −$94.3B는 평가손입니다. 나중에 주식으로 바꿔 주기로 하고 받은 돈(전환사채 등)은 회사 값이 오를수록 장부상 부채가 커져 회계상 손실로 잡힙니다. 현금이 나간 손실은 아닙니다. 다만 그 증권들이 주식으로 바뀌면 기존 주식의 몫이 그만큼 줄어듭니다. 이 항목을 빼도 순손실은 −$9.7B가 남습니다.
- 영업현금흐름은 같은 기간 +$6.6B였습니다. 데이터센터 같은 설비 투자를 빼기 전의 숫자입니다.
- 런레이트 매출은 10월 말 기준 약 $81B입니다. 최근 한 달 남짓의 매출을 1년치로 환산한 회사 자체 지표이고, 그 수준이 1년 동안 이어진다는 보장은 없습니다.
- 연 10만 달러 이상을 쓰는 고객은 1년 사이 950곳에서 11,900곳 이상으로 늘었습니다.
약정이 큽니다. 9월 말 기준으로 컴퓨팅·인프라에 쓰기로 약속한 금액이 약 $900.9B이고, 이 중 $70.7B가 9월 말부터 12개월 안에 나갑니다. 공모와 사모로 회사에 들어오는 돈(약 $84.6B)은 그 12개월분보다는 크고, 전체 약정의 9% 정도입니다. 약정 일부에는 조건이나 시작 전 해지권이 붙어 있어 전액이 확정된 지출은 아닙니다.
3. 공모가를 매출과 견주면
[표 3] 주식 가치 ÷ 매출
| 주식 가치 (보도) | 최근 12개월 매출 대비 | 3분기 매출×4 대비 | 런레이트 대비 |
|---|---|---|---|
| $0.97T (상장 뒤 주식, $74) |
27.4배 | 14.3배 | 12.0배 |
| $1.33T (완전 희석, $74) |
37.7배 | 19.6배 | 16.4배 |
| $1.40T (완전 희석, $78) |
39.7배 | 20.6배 | 17.3배 |
- 분모는 세 가지입니다. 실제 최근 12개월 매출($35.3B, 2025년 4분기~2026년 3분기), 3분기 매출의 4배($67.8B), 런레이트($81B). 뒤의 둘은 1년치로 환산한 숫자입니다.
- 어느 기준이냐에 따라 매출의 12~40배입니다.
- 이 배수를 어떻게 볼지는 성장 속도, 이익률, 설비 투자 부담, 주식 수가 늘어나는 정도에 함께 달려 있습니다. 성장 속도만 보면, 3분기 매출은 1년 전의 12배였습니다. 직전 분기 대비 증가율은 2분기 +144%에서 3분기 +47%로 낮아졌고, 늘어난 금액으로는 +$6.8B에서 +$5.4B입니다. 매출이 커질수록 같은 금액이 늘어도 증가율은 낮게 나옵니다.
4. 이름난 대형 상장을 첫날 종가에 샀다면
공모주 배정을 못 받은 개인이 살 수 있는 가장 빠른 가격은 첫날 시장 가격입니다. 그래서 공모가가 아니라 첫날 종가를 기준으로 그 뒤를 봤습니다.
먼저 한계부터. 아래 10건은 정해진 기준으로 뽑은 것이 아니라 제가 이름난 대형 상장을 고른 것입니다. 6달을 채운 9건 중 4건(스노우플레이크·에어비앤비·코인베이스·리비안)은 2020~2021년에 상장해 2022년 기술주 하락장을 맞았고, 코인베이스는 공모도 매도 제한도 없이 바로 상장한 경우라 조건이 다릅니다. 그래서 이 숫자는 "이런 일이 있었다"는 기록이지, 앤트로픽이 얼마나 내릴지 또는 기다렸다 사는 게 낫다는 것을 보여 주는 통계가 아닙니다.
[표 4] 골라 본 대형 상장 10건, 첫날 종가 이후
| 종목 (첫 거래일) | 21거래일 뒤 | 126거래일 뒤 | 126거래일 안 최저 종가 |
|---|---|---|---|
| 구글 (2004-08-19) |
+19% | +97% | −0.3% |
| 페이스북 (2012-05-18) |
−17% | −40% | −54% |
| 알리바바 (2014-09-19) |
−6% | −10% | −13% |
| 우버 (2019-05-10) |
+2% | −34% | −35% |
| 스노우플레이크 (2020-09-16) |
−5% | −15% | −16% |
| 에어비앤비 (2020-12-10) |
+11% | +3% | −14% |
| 코인베이스 (2021-04-14) |
−19% | −24% | −33% |
| 리비안 (2021-11-10) |
+14% | −76% | −80% |
| Arm (2023-09-14) |
−20% | +100% | −25% |
| 스페이스X (2026-06-12) |
−16% | — | −33% (107거래일째, 진행 중) |
- 수익률은 모두 첫날 종가 대비이고, 배당을 반영한 종가로 계산했습니다. "최저 종가"는 장중 저가가 아니라 그 기간 중 가장 낮았던 종가이며, 종목마다 그 날짜가 다릅니다.
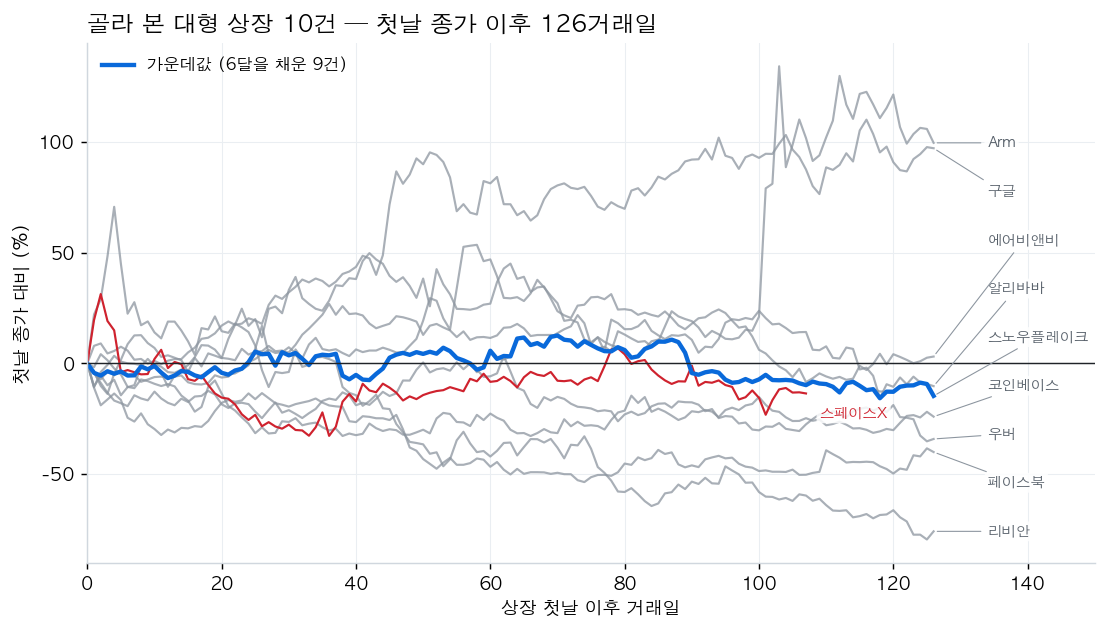
💡 이 그림 읽는 법: 각 선은 한 종목의 첫날 종가를 0%로 놓은 뒤 126거래일(약 6달) 동안의 움직임입니다. 파란 굵은 선은 126거래일을 다 채운 9건의 가운데값, 빨간 선은 올해 6월 상장해 아직 107거래일째인 스페이스X입니다.
[표 5] 기간별 요약
| 첫날 종가 이후 | 가운데값 | 오른 건수 | 같은 기간 QQQ 가운데값 |
|---|---|---|---|
| 1달 (21거래일) | −6% | 4/10 | +0.8% |
| 3달 (63거래일) | −0.2% | 5/10 | +6% |
| 6달 (126거래일) | −15% | 3/9 | +9% |
| 1년 (252거래일) | −24% | 4/9 | +23% |
- 기간은 달력이 아니라 거래일 기준입니다. 6달·1년은 그 기간을 다 채운 9건만 셌습니다(스페이스X 제외).
- 126거래일을 채운 9건 중 8건은 그 안에 종가가 첫날 종가보다 10% 넘게 낮았던 날이 있습니다. 종목별 최저 종가의 가운데값은 −25%이고, 가장 깊었던 것은 리비안(−80%)입니다.
- 다만 이것이 "기다리면 싸게 살 수 있다"는 뜻은 아닙니다. 최저 종가가 나온 날은 3거래일째(에어비앤비)부터 125거래일째(우버)까지 제각각이었습니다. 6달 뒤 가장 많이 오른 축인 구글은 첫날 종가 아래로 거의 내려오지 않았습니다(최저 −0.3%). 같은 기간 다른 기술주나 QQQ가 얼마나 내렸는지와 견준 숫자도 아닙니다.
- 126거래일 뒤 성적은 크게 갈렸습니다. 가장 좋았던 Arm은 +100%였고, 가운데값은 −15%입니다.
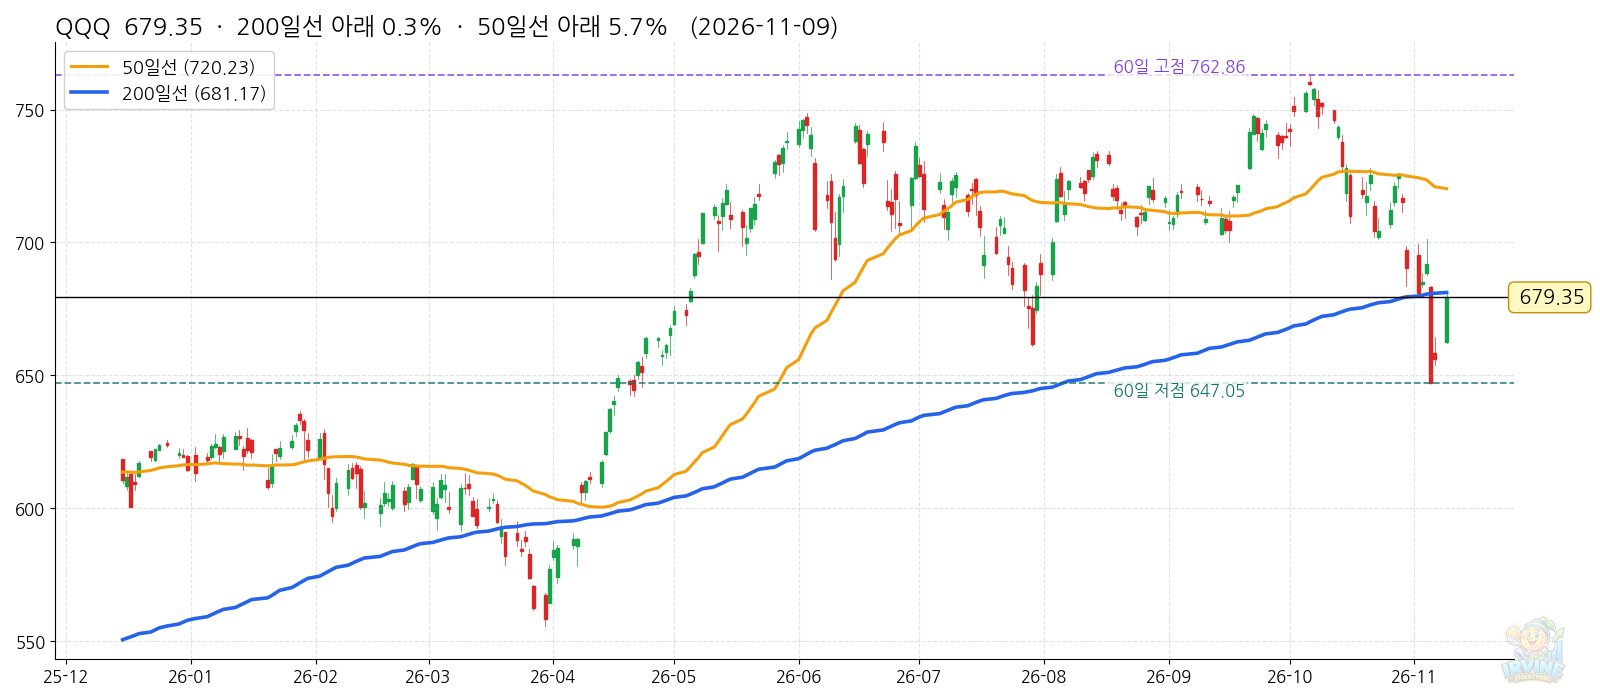
- QQQ는 나스닥100 지수를 따르는 ETF입니다. 표의 QQQ 칸은 같은 날짜 구간의 QQQ 수익률 가운데값입니다. 종목별로 같은 기간 QQQ 수익률을 뺀 값을 먼저 구해 그 가운데값을 내면 126거래일 기준 −28.5%포인트입니다. 같은 기간 QQQ보다 나았던 종목은 6달 뒤 9건 중 2건, 1년 뒤 9건 중 2건이었습니다.
- 스페이스X(SPCX)는 상장 5개월째입니다. 첫날 종가 $161에서 06/16에 $211까지 올랐다가 08/05에 $108까지 내려왔고, 11/13 종가는 $139입니다(모두 종가).
- 더 넓은 통계로는 제이 리터 교수의 집계가 있습니다. 1975~2021년 미국 상장 9,195건 중 약 60%가 3년 뒤 첫날 종가 대비 수익률(배당 포함)이 0 이하였습니다. 같은 자료에서 상장 당시 매출이 1억 달러 이상인 회사만 보면 그 비율은 약 49%로 낮아집니다. 기간(3년)도 대상도 위 10건과 다릅니다.
5. 신고서 공개 뒤 관련 종목 주가
[표 6] 신고서 공개 이후 등락 (11/13 종가까지)
| 종목 | 신고서 공개 뒤 (10/23 종가 대비) |
공모가 범위 공개 뒤 (11/09 종가 대비) |
|---|---|---|
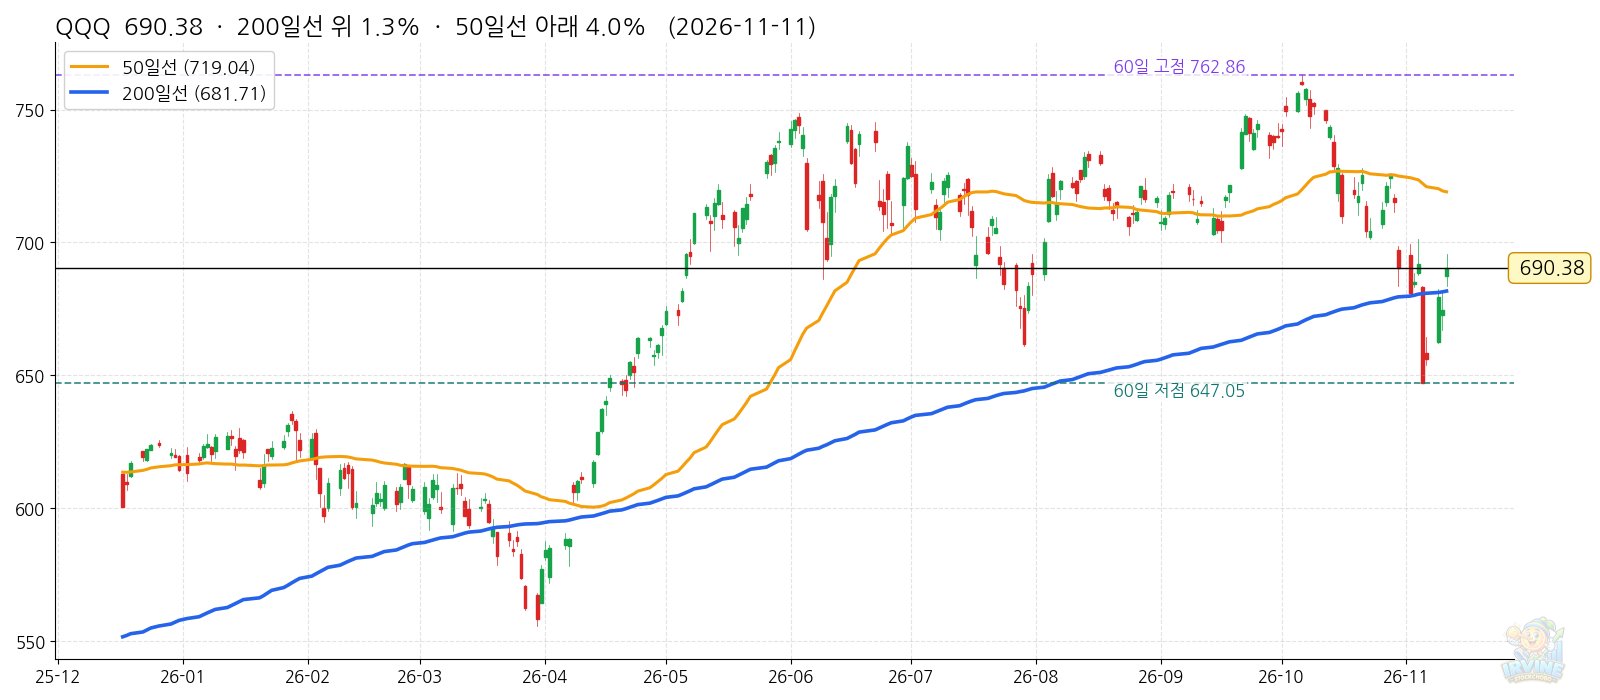
| 나스닥100 (QQQ) | −3.5% | +0.1% |
| 아마존 | +7.5% | −0.1% |
| 알파벳 | −7.6% | +2.6% |
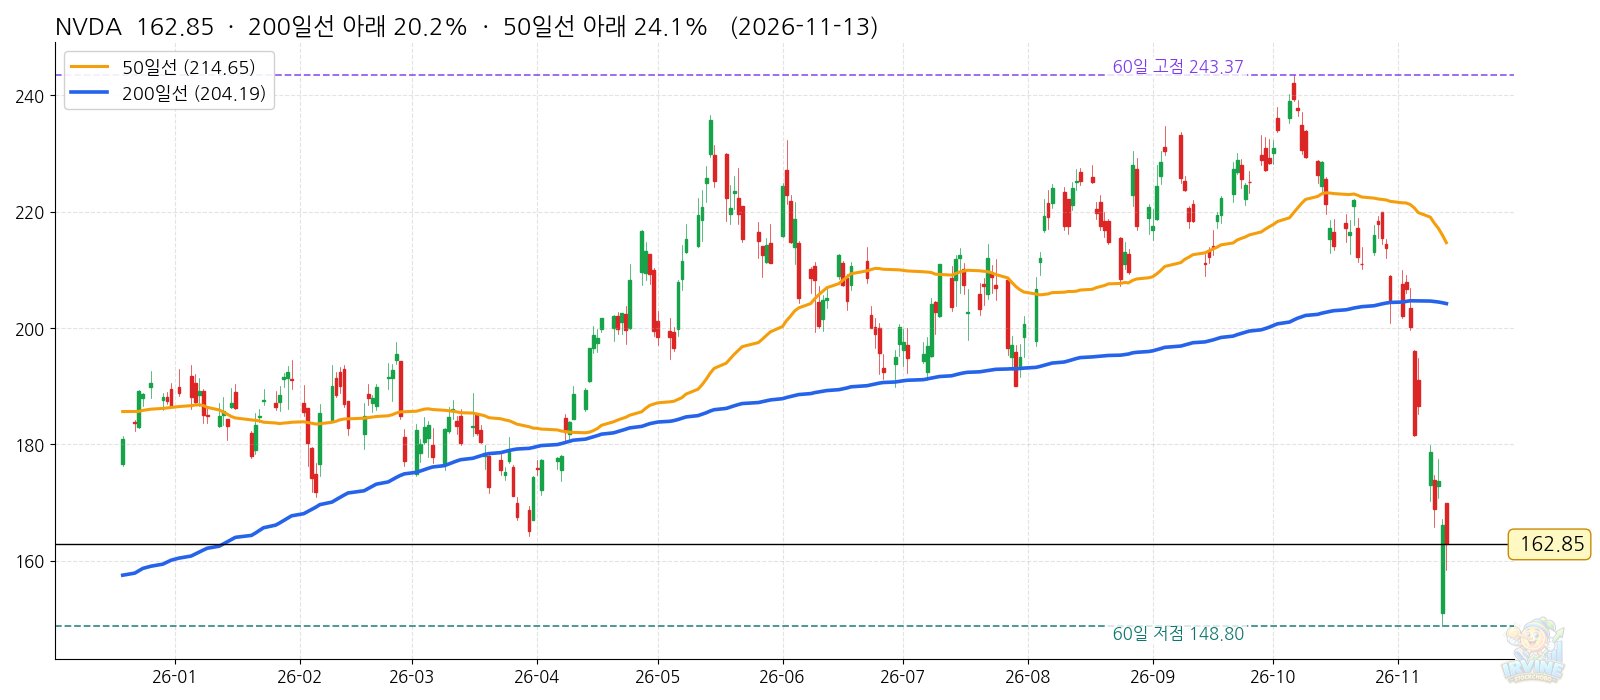
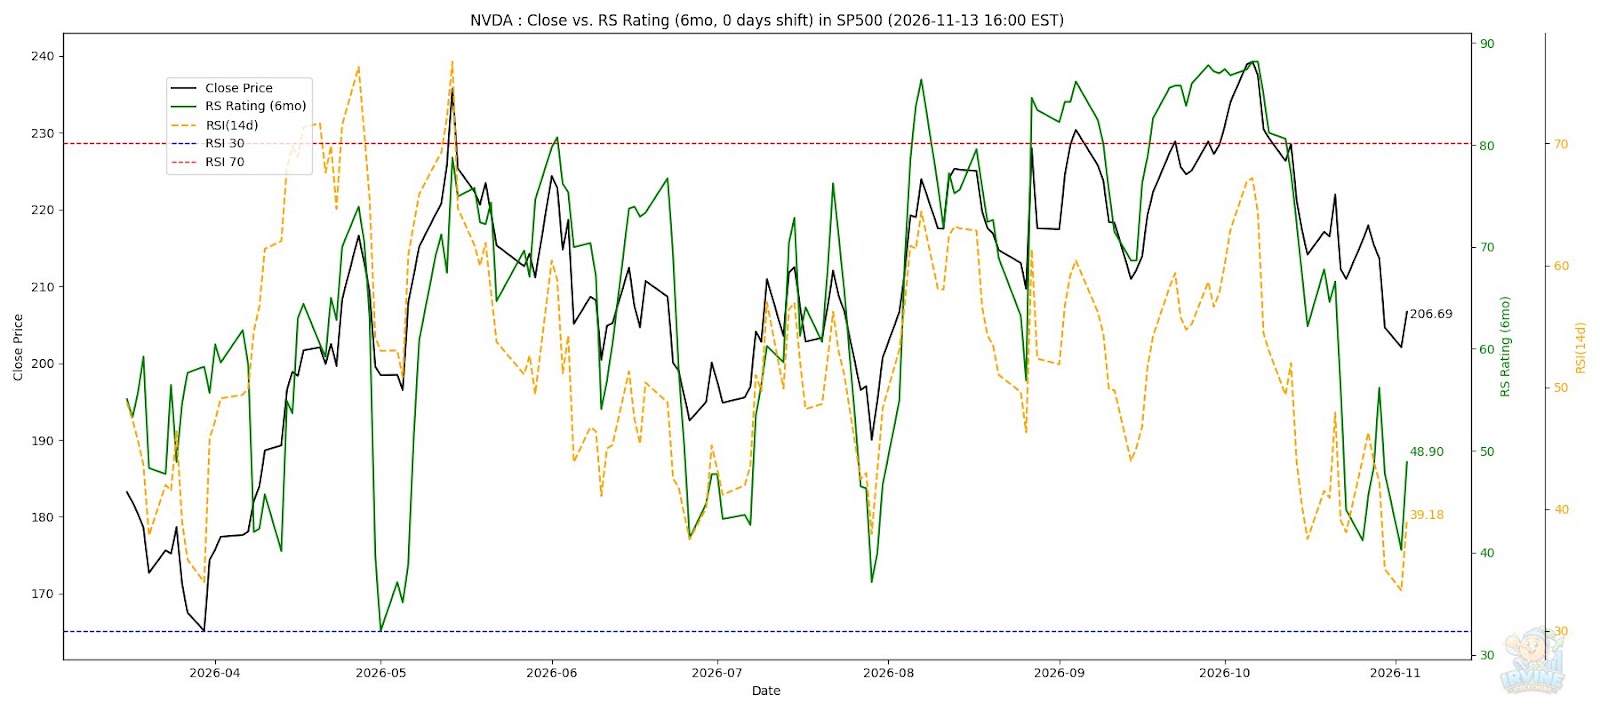
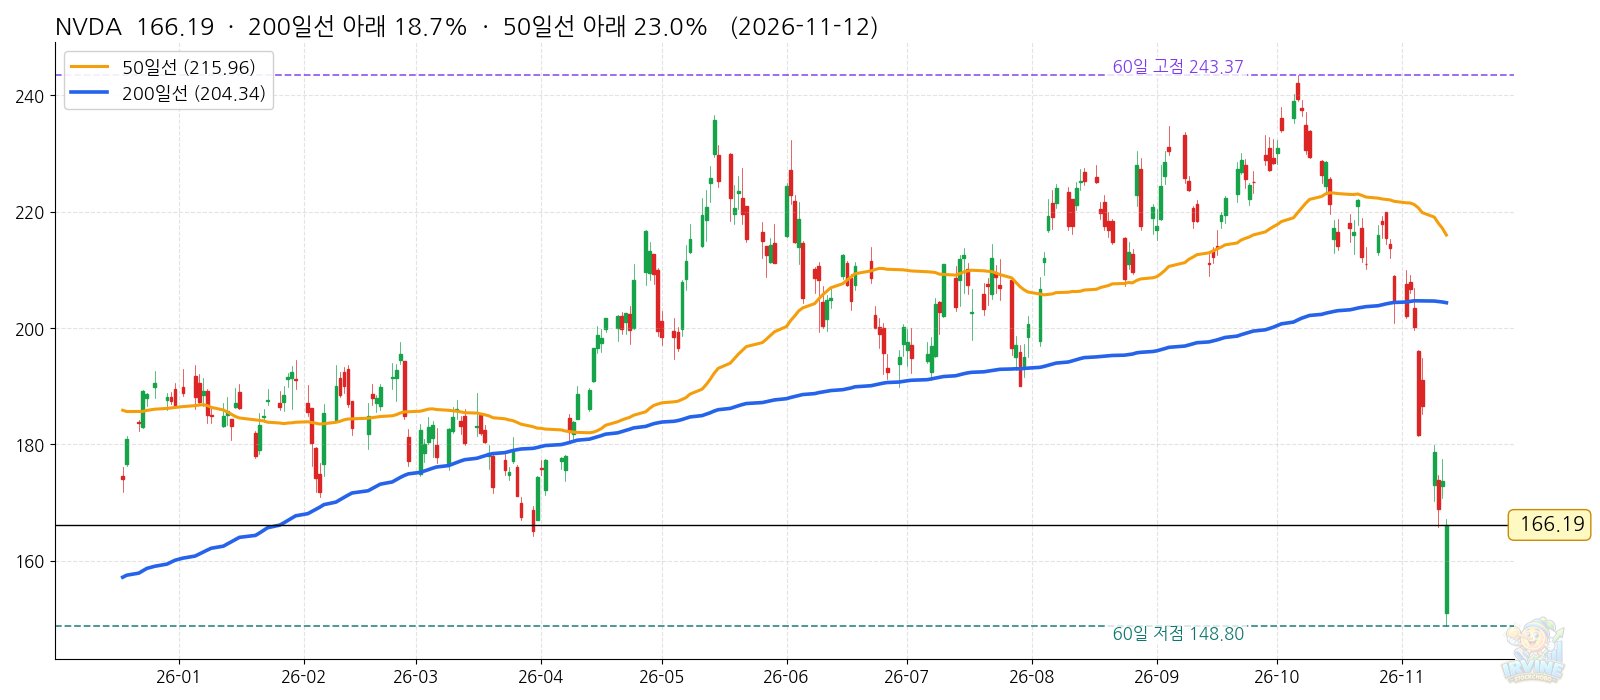
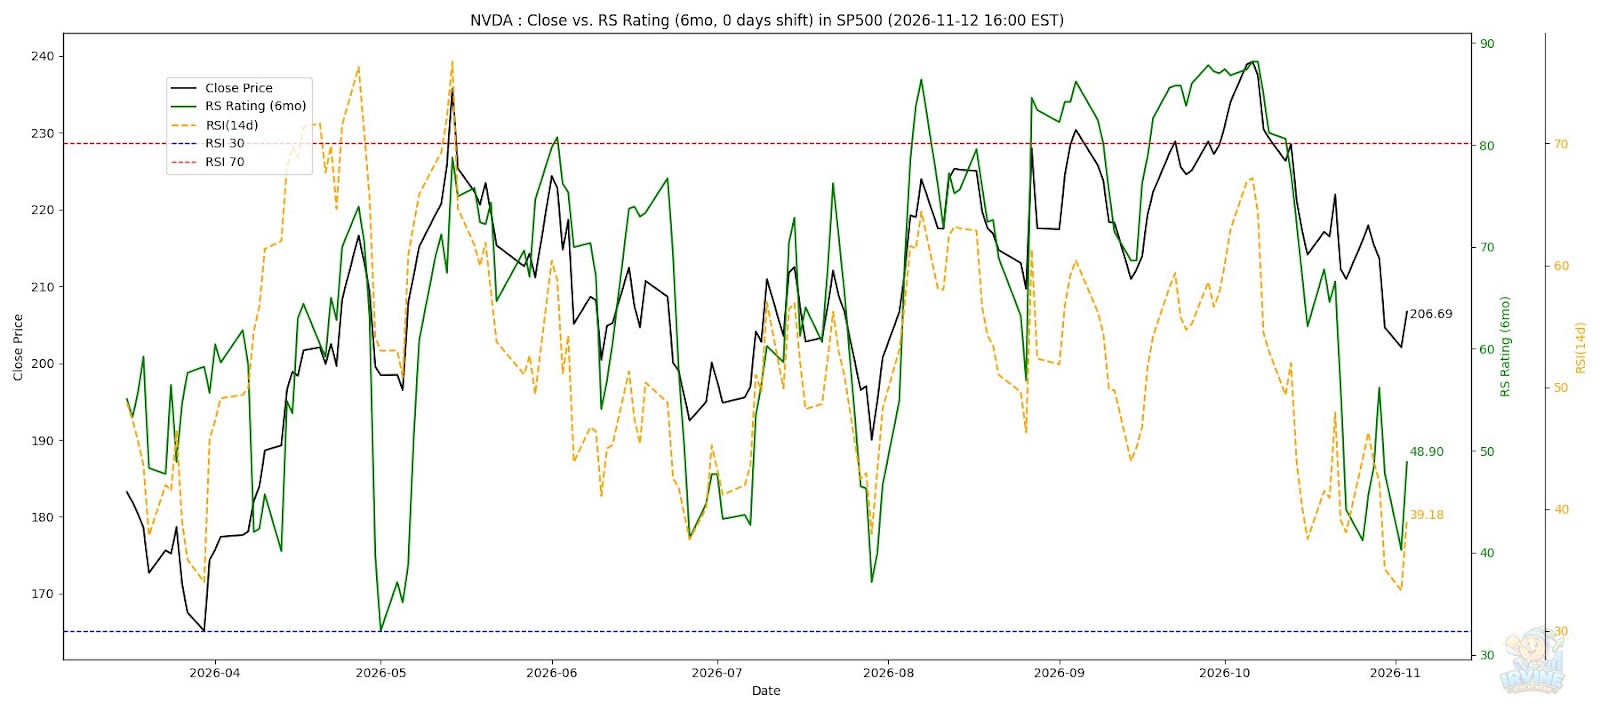
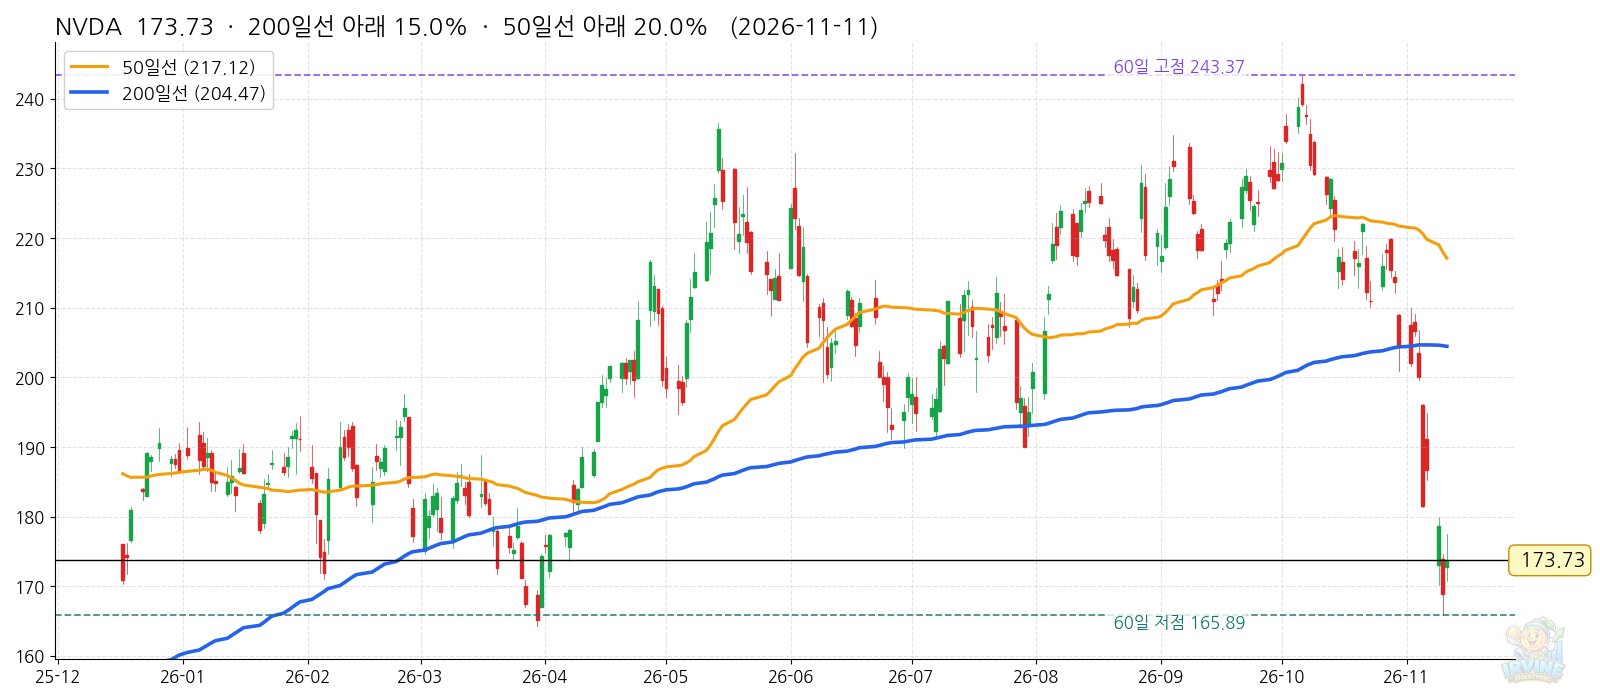
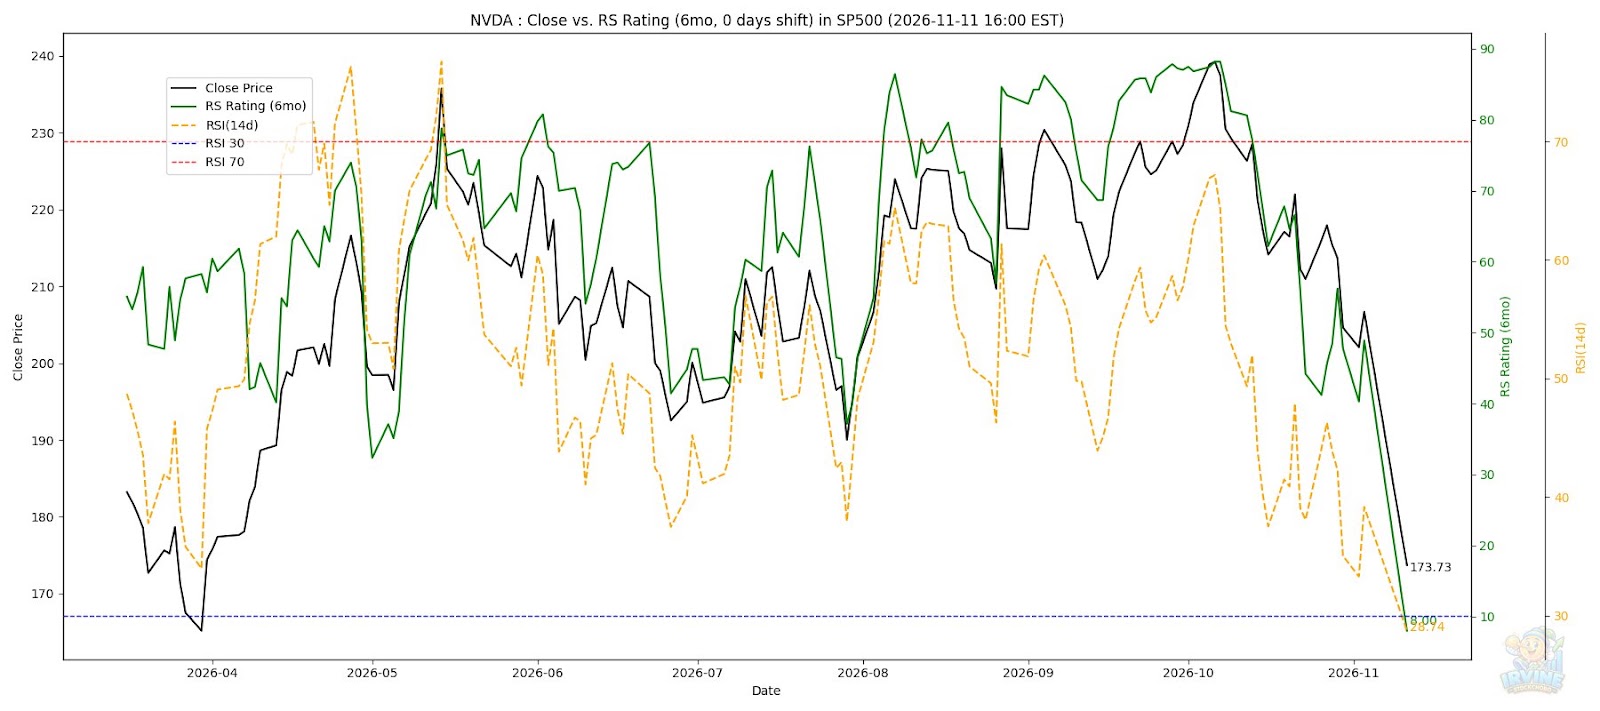
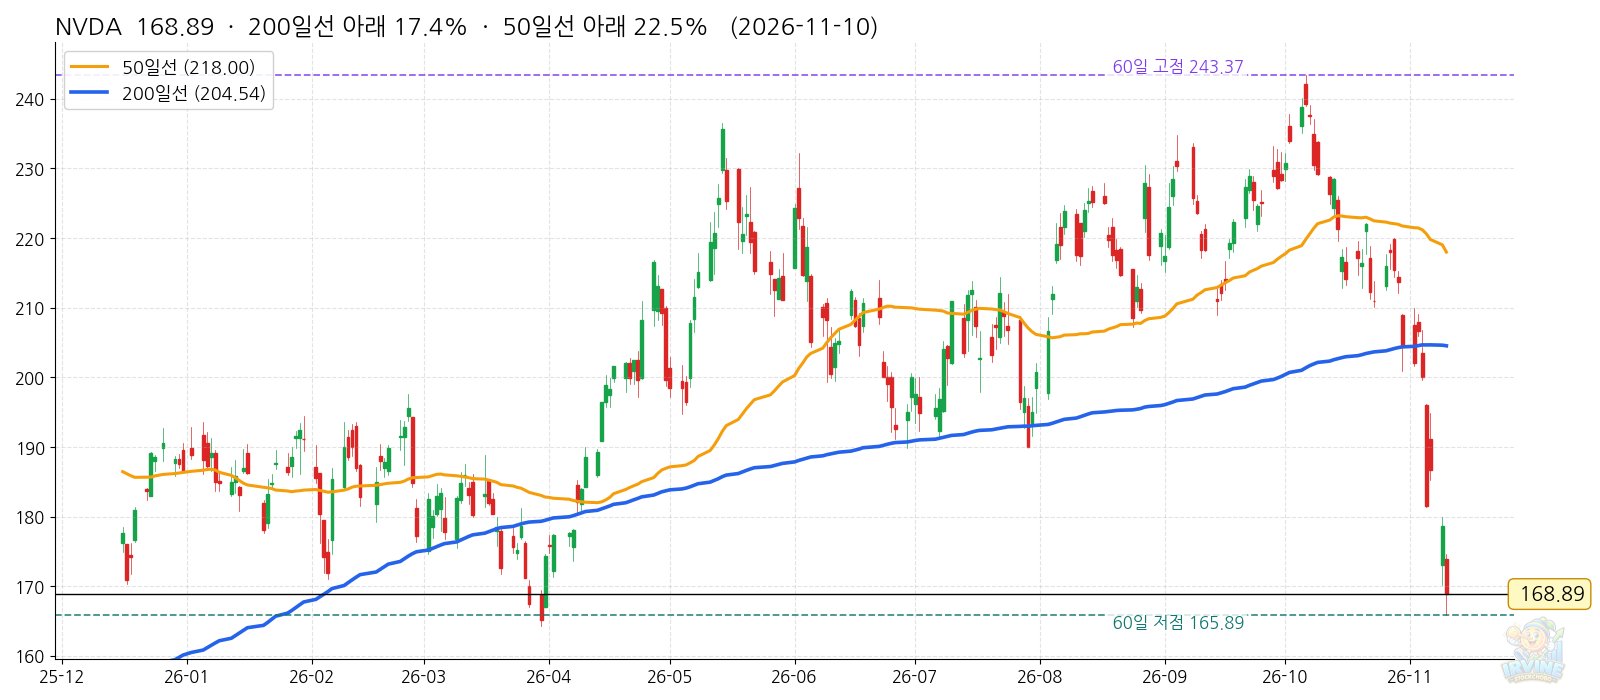
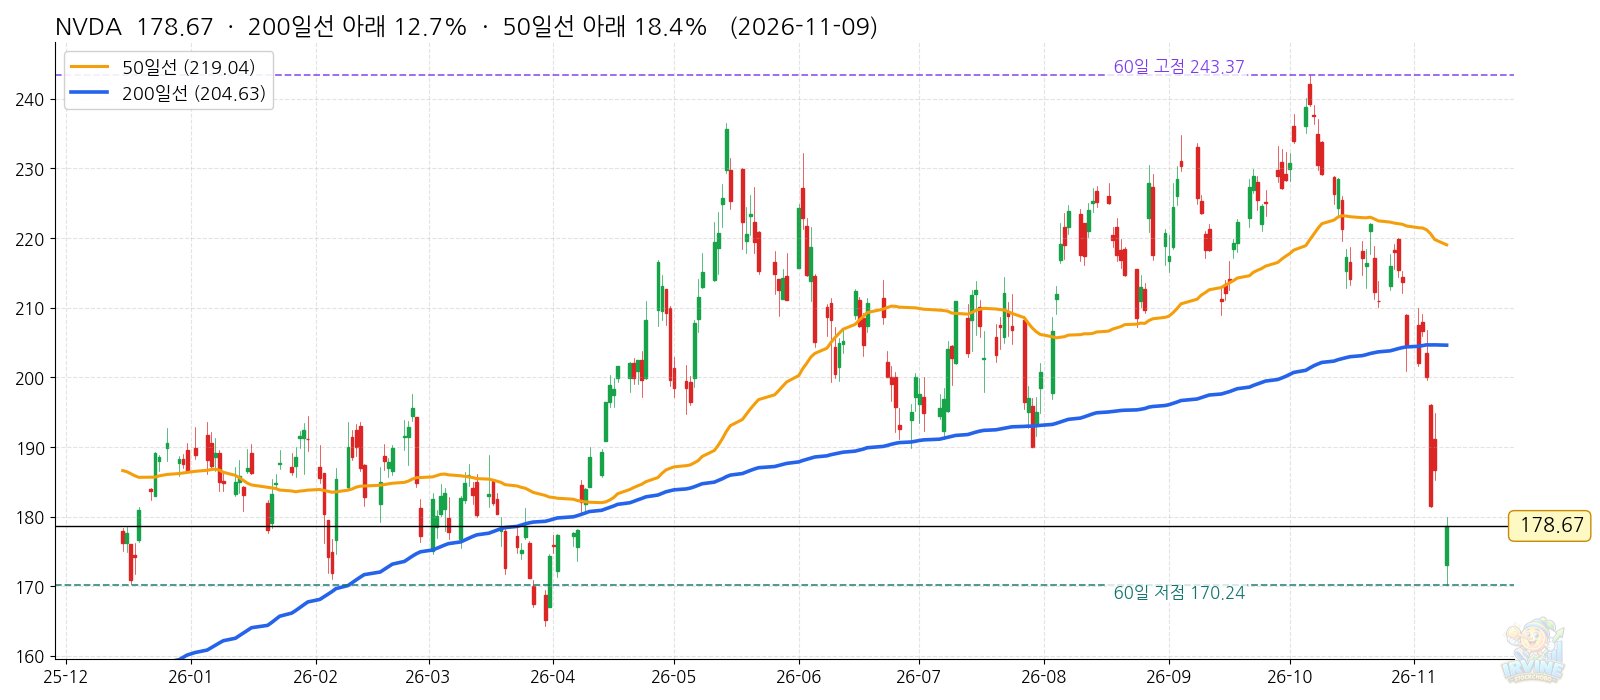
| 엔비디아 | −22.8% | −8.9% |
| 마이크로소프트 | −0.1% | −3.9% |
| 브로드컴 | +7.9% | +8.6% |
| TSMC | −4.7% | +2.6% |
| AMD | +3.3% | +5.0% |
| 마이크론 | −11.3% | +6.2% |
- 아마존과 알파벳은 앤트로픽의 주요 주주이고, 나머지 여섯 곳은 사모 배정에 참여하는 회사들입니다.
- 이 기간에는 각 회사의 3분기 실적 발표와 11월 5일 나스닥 급락이 들어 있어, 등락을 상장 소식 때문이라고 읽을 수는 없습니다. 나스닥100(QQQ)과 견줘 보는 용도입니다.
6. 두 가지 읽기
좋게 보는 쪽의 근거
- 매출이 1년 사이 13배가 됐고, 영업손실은 −$5.2B에서 −$1.3B로 줄었습니다.
- 영업현금흐름이 플러스(+$6.6B)이고, 순손실의 대부분은 현금이 나가지 않은 평가손입니다.
- 공모와 사모로 약 $85B가 회사로 들어옵니다.
조심스럽게 보는 쪽의 근거
- 약정이 약 $901B로, 런레이트 매출의 11배가 넘습니다. 성장이 꺾여도 상당 부분은 지출로 남습니다.
- 매출의 12~40배라는 가격은 높은 성장이 이어진다는 전제 위에 있고, 분기 증가율은 이미 낮아지고 있습니다.
- 영업현금흐름은 설비 투자를 빼기 전 숫자이고, 평가손을 빼도 순손실이 −$9.7B 남습니다.
- 매도 제한(보호예수)은 한 번에 풀리지 않고 보유자별로 나뉘어 풀립니다. 창업자가 아닌 임직원은 첫 거래일부터 보유분 일부를 팔 수 있고, 상장 27일·48일 뒤 등 이른 해제 구간이 있습니다. 4장에서 본 126거래일 안에 들어오는 날짜들입니다.
- 회사에 투자한 대형 주주와 사모 참여사가 곧 칩과 클라우드를 파는 공급사입니다. 조달한 돈의 상당 부분이 약정을 통해 이 회사들로 다시 나가는 구조입니다.
- 일반 주주의 의결권이 작고, 신고서는 상위 고객과 클라우드 공급사에 대한 의존, AI 규제 강화를 위험 요인으로 적었습니다.
어느 쪽 읽기를 택할지는 각자의 판단입니다. 이 글은 그 판단에 쓸 숫자를 정리한 것입니다.
지켜볼 날짜
- 11월 18일(수): 공모가 확정. 범위($70~$78)의 어디에서, 또는 범위 밖에서 정해지는지.
- 11월 19일(목): 첫 거래. 첫날 종가가 이 글 4장의 기준점이 됩니다.
- 매도 제한(보호예수) 해제일들: 상장 27일·48일 뒤 등 단계적으로 풀립니다. 정확한 날짜와 물량은 확정 투자설명서의 일정표를 봐야 합니다.
- 첫 분기 실적 발표: 분기 매출 증가율이 이어지는지.
회사와 상장 조건의 숫자는 수정 증권신고서(2026-11-10 제출)와 이를 정리한 Yahoo Finance 2026-11-13, Kadoa의 수정 신고서(11/10) 요약, tastytrade 2026-11-10 등에서 가져왔습니다. 신고서 원문 대조는 자동 검토 도구로 했고, 틀린 곳이 있을 수 있습니다. 완전 희석 기준 주식 가치는 보도값입니다. 4·5장의 주가 숫자는 어바인 주식초보 로컬 일봉 저장소(배당 반영 종가)에서 직접 계산했습니다. 이 글의 초안 작성에는 앤트로픽의 AI 모델이 쓰였습니다. 이 글은 투자 권유가 아닌 기록입니다.
'증시세상' 카테고리의 다른 글
| [Special] 비트코인 반감기 패턴, 1년 뒤 점검 — 시나리오의 바닥 시점은 지났고 가격은 다시 급락 중 (0) | 2026.11.15 |
|---|---|
| [Special] 나스닥 QQQ −6.5% 급락, 27년 데이터로 본 다음 경로 (3) | 2026.11.08 |
| [Special] 미국 중간선거 D-3 — 30년 데이터가 말해주는 선거 전후 주가 흐름과 시장 사이클 (0) | 2026.11.01 |
| [Special] 반도체 2탄 — 6주 동안 무슨 일이 있었나 (0) | 2026.08.30 |
| [Special] 공포와 반등의 롤러코스터 — 2026년 8월 한국 증시 진단 (0) | 2026.08.12 |